2025年建筑陶瓷行业环保新规对瓷砖批发采购的影响分析
2025年1月1日起,生态环境部《建筑陶瓷工业大气污染物排放标准》(GB 25464-2025)正式全面执行。新规将颗粒物、二氧化硫、氮氧化物的排放限值分别收紧至10mg/m³、30mg/m³、100mg/m³,并首次将窑炉余热回收率纳入考核体系。
对**瓷砖批发**采购商而言,最直观的冲击来自成本传导。据中国建筑卫生陶瓷协会测算,仅环保设施升级一项,每条生产线平均投入就超过600万元。广东、江西、山东三大产区已有多家中小陶企因无法达标而停产整改,这意味着部分常规规格的**工程陶瓷**供应将在上半年出现阶段性缺口。
渠道格局正在重写:环保成本倒逼供应链洗牌
过去低价竞争的逻辑彻底失效了。环保投入是固定成本,必须摊入每片砖的出厂价。以800×800mm抛釉砖为例,合规企业的生产成本较两年前上浮约8%-12%,但终端零售价受地产下行压制,涨幅被死死摁在3%以内。
这一剪刀差直接导致两个结果:一是**陶瓷建材**市场加速向头部品牌集中,二是采购商开始重新评估供应商的“环保信用”。我们接触的佛山本地同行中,已有不少接到大型地产商的供应链审计通知——对方明确要求提供废气在线监测数据、固废转运联单,甚至能耗在线监测系统接入证明。
采购决策新维度:从“看样品”到“查碳足迹”
以往批发商选品,关注的是花色、平整度和吸水率。现在,一批精明的采购方开始要求供应商提供**家装瓷砖**产品的单位能耗指标和碳足迹报告。这不是噱头——在江浙沪的政府公建项目招标中,低碳建材评分权重已从2023年的5%提升至2025年的15%。
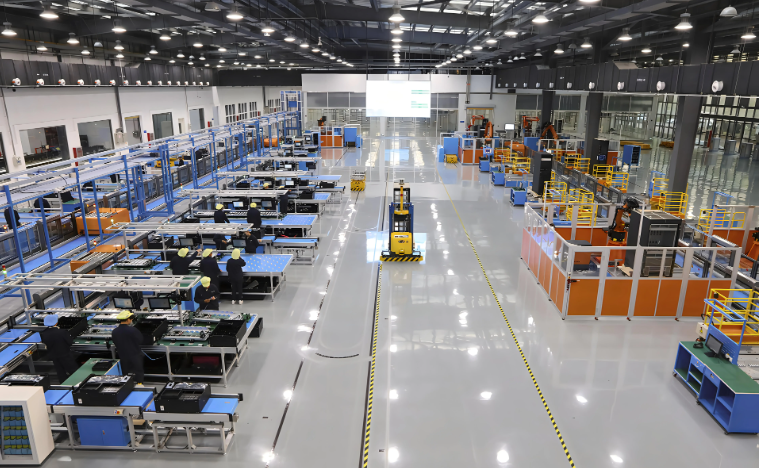
针对这一变化,佛山市鑫罗玛陶瓷有限公司在去年底完成了两条窑炉的富氧燃烧改造,单位产品综合能耗下降11.7%。虽然改造期影响了部分产能,但换来的是更稳定的供货能力和更低的长期成本。我们测算过,改造后的生产线在天然气价格波动时,抗风险能力明显优于老旧产线。
未来两年,瓷砖批发采购的实操策略
对于下游经销商和工程客户,以下几点建议供参考:
- 锁定长期协议:环保督查会常态化,建议与具备稳定合规产能的**陶瓷销售**企业签订季度或半年度锁价协议,规避因临时停产导致的断货风险。
- 关注区域物流半径:新规下跨省运输的合规成本增加,优先选择生产基地与目标市场距离在500公里内的供应商,能有效压低综合采购成本。
- 验证检测报告时效性:不要只看年度报告,要求供应商提供最近一个季度的第三方抽检数据,尤其是放射性核素和内照射指数——这两项是工程验收的硬性门槛。
回到**建筑陶瓷**行业本身,环保新规不是短期阵痛,而是一次供给侧的深度出清。那些真正把环保投入转化为工艺优势的企业,会在2025年下半年迎来订单回流。以鑫罗玛为例,我们在岩板和中板生产线上的废渣循环利用率已达92%,这让我们在**工程陶瓷**竞标中,能把价格压到与部分非合规小厂持平,同时保持利润空间。
采购端的理性回归正在发生。当环保数据变得像花色一样透明可查,价格战就不再是唯一武器。对于所有从业者来说,这既是挑战,也是一次重新定义行业门槛的机会。